Domain legal-advice.de kaufen?
Wir ziehen mit dem Projekt
legal-advice.de um.
Sind Sie am Kauf der Domain
legal-advice.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain legal-advice.de kaufen?
Ist UST Vorauszahlung Betriebsausgabe?
Ist UST Vorauszahlung Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. der Art des Unternehmens und der Verwendung der Umsatzsteuervorauszahlung. Im Allgemeinen kann die Umsatzsteuervorauszahlung als Betriebsausgabe geltend gemacht werden, da sie zu den laufenden Kosten des Unternehmens gehört. Es ist wichtig, die steuerlichen Vorschriften und Regelungen in Bezug auf Umsatzsteuervorauszahlungen zu beachten, um sicherzustellen, dass sie ordnungsgemäß behandelt werden. Es wird empfohlen, sich mit einem Steuerberater oder einer Steuerberaterin in Verbindung zu setzen, um eine genaue Einschätzung für das jeweilige Unternehmen zu erhalten. **
Was bedeutet UST optiert?
Was bedeutet UST optiert? UST optiert bedeutet, dass ein Unternehmen sich freiwillig dazu entschieden hat, Umsatzsteuer zu zahlen, obwohl es eigentlich von der Umsatzsteuer befreit wäre. Diese Entscheidung kann verschiedene Gründe haben, wie z.B. die Möglichkeit, Vorsteuerabzüge geltend zu machen oder die Vereinfachung der Buchhaltung. Unternehmen, die sich für die UST-Optierung entscheiden, müssen dies gegenüber dem Finanzamt erklären und können diese Entscheidung in der Regel nicht einfach wieder rückgängig machen. Es ist wichtig, die steuerlichen Auswirkungen der UST-Optierung sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **


Ähnliche Suchbegriffe für Ust
Top-Angebote
Produkte zum Begriff Ust:
-
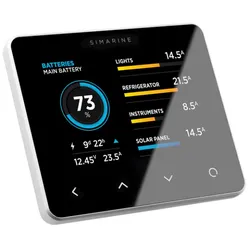
Simarine Pico - 0% MwST. (Angebot gemäß §12 USt Gesetz.)Batterie Monitor PICO von SIMARINE zur Überwachung von Batterien, Verbrauchern und Tanks. Mit Aluminium-Rahmen, integriertem Barometer, WiFi und kostenfreie App für Android und iOS. Anzeige von max.: 6 Batteriebänken, 6 Batteriespannungen, 20 Verbrauchern oder Stromerzeugern, 14 Tankmodule, 8 Temperatursensoren. (Sensoren sind nicht im Lieferumfang enthalten) Mit dem PICO setzt Simarine neue Maßstäbe für Schiffsbatteriemonitore in den Bereichen Design, Funktionalität, Konnektivität und Benutzerfreundlichkeit. Kompatibel mit allen SIMARINE-Shunts und -Modulen. Die erweiterbare Architektur ermöglicht das Hinzufügen von bis zu 20 SIMARINE -Shunts und -Modulen zur Überwachung aller Arten von Booten, Yachten und Caravans - vom kleinen bis zum Superyacht-System mit bis zu 6 Batteriebanken, 14 Tanks und 20 unabhängigen Verbrauchern und Generatoren. Die Display-Einheit von PICO besteht...205,63 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Gesetz betreffend die Gesellschaften mit beschränkter Haftung. GmbHGGesetz betreffend die Gesellschaften mit beschränkter Haftung. GmbHG , Zum Werk Der bewährte Kommentar erläutert das GmbH-Gesetz auf wissenschaftlicher Grundlage und mit Blick auf die Bedürfnisse der Praxis. Dabei werden Problemstellungen aus Rechtsprechung und Literatur nicht nur wiedergegeben, sondern eigene Stellungnahmen erarbeitet. Vorteile auf einen Blick gründliche wissenschaftliche Durchdringung von Fragestellungen für die Praxis Fundgrube von Entscheidungsmaterial Aufbereitung der vielen Fragestellungen zum GmbH-Recht Zur Neuauflage Die Neuauflage berücksichtigt zunächst die gesetzlichen Änderungen durch das Gesetz zur Ergänzung der Regelungen zur Umsetzung der DigitalisierungsRL und zur Änd. weiterer Vorschriften (§§ 2, 48, 53, 55, 57 GmbHG) sowie die erforderliche Anpassung im GmbHG durch die Änderungen des UmwG anlässlich der Umsetzung der UmwandlungsRL in nationales Recht. Nach Aufhebung des § 64 GmbHG zur Haftung für Zahlungen nach Zahlungsunfähigkeit oder Überschuldung sind die Ausführungen zum Insolvenzrecht neu zu strukturieren. Entsprechend der gesetzgeberischen Entscheidung werden nun die Vorschriften zur InsO - §§ 15a, 15b u.a. - und zum AnfG (§§ 6 und 6a) als separate Kommentierungen aufgenommen. Die auf die Bedürfnisse des Nutzers eines GmbH-Kommentars zugeschnittene vertiefte Darstellung hilft auch dem Spezialisten Fehler zu vermeiden. Die Ausführungen zur Compliance oder zu virtuellen Versammlungen weisen dem Nutzer einen sicheren Weg. Zielgruppe Für Rechtsanwaltschaft, Justiziariate, Richterschaft, Rechtspflege, Wirtschaftsprüfung, Steuerberatung, Unternehmensberatung, Mitarbeitende von Banken, GmbH-Geschäftsführung, Aufsichtsratsmitglieder. , Tagfahrleuchten > Beleuchtung , Auflage: 24. Auflage, Erscheinungsjahr: 20241222, Titel der Reihe: Beck Kurzkommentare#20#, Bearbeitung: Beurskens, Michael~Kersting, Christian~Noack, Ulrich, Edition: NED, Auflage: 24024, Auflage/Ausgabe: 24. Auflage, Seitenzahl/Blattzahl: 2500, Keyword: Abwicklung; Anfechtung; Anstellungsvertrag; Baumbach; Bilanzrichtlinie; Bilanzrichtlinieumsetzungsgesetz; Geschäftsführer; Gesellschafterbeschlüsse; GmbHG; GmbHKonzernrecht; Hueck; Insolvenz; Konzernrecht; MoMiG; Niederlassungsfreiheit; Umsetzungsgesetz; Verjährung, Fachschema: Gesellschaft (des bürgerlichen Rechts) / GmbH~GmbH~Gesellschaftsrecht, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 2447 Blätter, Länge: 194, Breite: 128, Höhe: 65, Gewicht: 1286, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
CoreParts UST-P1-LAMP (UST-P1), BeamerlampeLeuchtet dein Beamer nur noch halb so hell wie zu Beginn? Dann wird es Zeit für einen Lampenwechsel. Bestelle hier die passende UHP-Lampe und lass deinen Projektor wieder in alter Frische erstrahlen.175,65 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Victron SolarSense 750 - 0% MwST. (Angebot gemäß §12 USt Gesetz.)Der SolarSense 750 ist ein innovatives, vollständig autarkes Funkgerät, das zur Optimierung der PV Überwachung des Zustands Ihrer Photovoltaikanlage entwickelt wurde. Maximieren Sie Ihr PV -Leistungspotenzial In netzunabhängigen oder netzgebundenen Systemen geht überschüssige PV -Energie häufig verloren, wenn die Batterien vollständig geladen sind. Anstatt diese Energie ungenutzt zu lassen, kann sie zur Versorgung zusätzlicher Lasten wie Wassererhitzern oder Haushaltsgeräten umgeleitet werden, wodurch sich der spätere Bedarf an Batterien verringert. Der SolarSense 750 liefert präzise Echtzeitdaten zur verfügbaren Solarenergie und ermöglicht es Benutzern oder Automatisierungssystemen, den Energieverbrauch effizient zu verwalten und die Leistung ihrer PV -Anlagen zu maximieren. Optimierung der PV-Modulkonfiguration Der SolarSense 750 kann als Pilotgerät fungieren und Ihnen dabei...73,03 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter

-
Wer darf UST ausweisen?
UST (Umsatzsteuer) darf in Deutschland nur von Unternehmern ausgewiesen werden, die umsatzsteuerpflichtig sind. Das bedeutet, dass sie steuerpflichtige Umsätze tätigen und somit Umsatzsteuer an das Finanzamt abführen müssen. Privatpersonen oder nicht umsatzsteuerpflichtige Unternehmen dürfen keine Umsatzsteuer ausweisen. Die Umsatzsteuer wird auf den Rechnungen ausgewiesen, die an andere Unternehmen oder Privatpersonen ausgestellt werden, um transparent zu machen, wie hoch der Steueranteil am Gesamtbetrag ist. Die korrekte Ausweisung der Umsatzsteuer ist gesetzlich vorgeschrieben und dient der ordnungsgemäßen Abrechnung mit dem Finanzamt. **
-
Wer muss UST abführen?
Wer muss UST abführen? Die Umsatzsteuer (UST) muss von Unternehmen abgeführt werden, die steuerpflichtige Umsätze erzielen. Das bedeutet, dass Unternehmen, die Waren oder Dienstleistungen verkaufen, in der Regel UST abführen müssen. Die Höhe der UST hängt vom jeweiligen Umsatzsteuersatz und dem Umsatz des Unternehmens ab. Es ist wichtig, dass Unternehmen die UST korrekt berechnen und an das Finanzamt abführen, um rechtliche Konsequenzen zu vermeiden. Unternehmen sollten sich daher mit den steuerlichen Vorschriften vertraut machen und gegebenenfalls einen Steuerberater hinzuziehen, um sicherzustellen, dass sie alle gesetzlichen Anforderungen erfüllen. **
-
Was ist eine ust?
Eine USt ist die Abkürzung für Umsatzsteuer, die auf den Verkauf von Waren oder Dienstleistungen erhoben wird. Sie ist eine indirekte Steuer, die vom Endverbraucher bezahlt wird. Die Höhe der USt variiert je nach Land und kann als Prozentsatz des Verkaufspreises festgelegt werden. Unternehmen sind in der Regel verpflichtet, die USt an die Steuerbehörden abzuführen und regelmäßig Umsatzsteuervoranmeldungen einzureichen. Die USt dient dazu, Einnahmen für den Staat zu generieren und ist ein wichtiger Bestandteil des Steuersystems vieler Länder. **
-
Wer unterliegt der Ust?
Wer unterliegt der Umsatzsteuer (Ust.) hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Ort der Leistungserbringung, der Art der Leistung und dem Umsatzvolumen. In der Regel sind Unternehmen und Selbstständige, die steuerpflichtige Umsätze erzielen, umsatzsteuerpflichtig. Dazu gehören auch ausländische Unternehmen, die in Deutschland steuerbare Umsätze erzielen. Es gibt jedoch auch Ausnahmen und Sonderregelungen, je nach Branche und Tätigkeitsfeld. Generell gilt, dass alle Leistungen, die im Inland gegen Entgelt erbracht werden, der Umsatzsteuer unterliegen, es sei denn, es handelt sich um steuerfreie Umsätze. **
Wer muss UST zahlen?
Wer muss UST zahlen? Die Umsatzsteuer (UST) wird in der Regel von Unternehmen und Selbstständigen auf ihre Umsätze erhoben. Das bedeutet, dass Unternehmer, die Waren oder Dienstleistungen verkaufen, UST an das Finanzamt abführen müssen. Privatpersonen hingegen zahlen keine UST auf ihre Einkäufe, da sie nicht zum Vorsteuerabzug berechtigt sind. Die UST ist eine indirekte Steuer, die vom Endverbraucher getragen wird, da sie in den Verkaufspreis der Produkte eingerechnet wird. Unternehmen müssen die UST regelmäßig an das Finanzamt abführen und entsprechende UST-Abrechnungen erstellen. **
Wann wird UST abgebucht?
Die Umsatzsteuer (UST) wird in der Regel am Ende eines Abrechnungszeitraums abgebucht, der je nach Land und Unternehmen variieren kann. In den meisten Fällen erfolgt die Abbuchung monatlich oder quartalsweise. Die genauen Termine für die Abbuchung der Umsatzsteuer sind gesetzlich festgelegt und müssen eingehalten werden, um Strafen zu vermeiden. Es ist wichtig, die Umsatzsteuer rechtzeitig zu zahlen, um finanzielle Probleme zu vermeiden und die gesetzlichen Vorschriften einzuhalten. Unternehmen sollten daher ihre Umsatzsteuerzahlungen sorgfältig planen und sicherstellen, dass sie rechtzeitig erfolgen. **
Top-Angebote
Produkte zum Begriff Ust:
-
UST-20LX - HOKUYO UST-20LX LiDARWesentliche Merkmale 20 m Reichweite 270° Blickfeld IP65 geschützt 40 Hz Scanfrequenz Ethernet 100BASE-TX Schnittstelle Die Hokuyo UST-Serie umfasst eine Reihe sehr performanter LiDAR für die anspruchsvolle Forschung, sowie industriell genutzte Automatisierungstechnik. Infolge des geringen Footprints von wenigen Zentimetern, gepaart mit einem großen Scanbereich bei einer überdurchschnittlich hohen Scanfrequenz von 40Hz, wird dieser LiDAR unter anderem ebenfalls sehr gerne für UGVs eingesetzt. Dabei wird ein LiDAR an die vorderen rechten, und ein zweiter an die hinteren linken Ecke montiert, wodurch eine virtuelle Sicherheitszone um das gesamte Fahrzeug gezogen wird. Die daraus gewonnen Daten lassen sich z.B. in ROS (Robot Operating System) unter hinzunahme von entsprechenden Algorithmen zur Kollisionsvermeidung bzw. SLAM & Autonome Navgation verwendet werden3017,85 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Simarine Pico - 0% MwST. (Angebot gemäß §12 USt Gesetz.)Batterie Monitor PICO von SIMARINE zur Überwachung von Batterien, Verbrauchern und Tanks. Mit Aluminium-Rahmen, integriertem Barometer, WiFi und kostenfreie App für Android und iOS. Anzeige von max.: 6 Batteriebänken, 6 Batteriespannungen, 20 Verbrauchern oder Stromerzeugern, 14 Tankmodule, 8 Temperatursensoren. (Sensoren sind nicht im Lieferumfang enthalten) Mit dem PICO setzt Simarine neue Maßstäbe für Schiffsbatteriemonitore in den Bereichen Design, Funktionalität, Konnektivität und Benutzerfreundlichkeit. Kompatibel mit allen SIMARINE-Shunts und -Modulen. Die erweiterbare Architektur ermöglicht das Hinzufügen von bis zu 20 SIMARINE -Shunts und -Modulen zur Überwachung aller Arten von Booten, Yachten und Caravans - vom kleinen bis zum Superyacht-System mit bis zu 6 Batteriebanken, 14 Tanks und 20 unabhängigen Verbrauchern und Generatoren. Die Display-Einheit von PICO besteht...205,63 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Gesetz betreffend die Gesellschaften mit beschränkter Haftung. GmbHGGesetz betreffend die Gesellschaften mit beschränkter Haftung. GmbHG , Zum Werk Der bewährte Kommentar erläutert das GmbH-Gesetz auf wissenschaftlicher Grundlage und mit Blick auf die Bedürfnisse der Praxis. Dabei werden Problemstellungen aus Rechtsprechung und Literatur nicht nur wiedergegeben, sondern eigene Stellungnahmen erarbeitet. Vorteile auf einen Blick gründliche wissenschaftliche Durchdringung von Fragestellungen für die Praxis Fundgrube von Entscheidungsmaterial Aufbereitung der vielen Fragestellungen zum GmbH-Recht Zur Neuauflage Die Neuauflage berücksichtigt zunächst die gesetzlichen Änderungen durch das Gesetz zur Ergänzung der Regelungen zur Umsetzung der DigitalisierungsRL und zur Änd. weiterer Vorschriften (§§ 2, 48, 53, 55, 57 GmbHG) sowie die erforderliche Anpassung im GmbHG durch die Änderungen des UmwG anlässlich der Umsetzung der UmwandlungsRL in nationales Recht. Nach Aufhebung des § 64 GmbHG zur Haftung für Zahlungen nach Zahlungsunfähigkeit oder Überschuldung sind die Ausführungen zum Insolvenzrecht neu zu strukturieren. Entsprechend der gesetzgeberischen Entscheidung werden nun die Vorschriften zur InsO - §§ 15a, 15b u.a. - und zum AnfG (§§ 6 und 6a) als separate Kommentierungen aufgenommen. Die auf die Bedürfnisse des Nutzers eines GmbH-Kommentars zugeschnittene vertiefte Darstellung hilft auch dem Spezialisten Fehler zu vermeiden. Die Ausführungen zur Compliance oder zu virtuellen Versammlungen weisen dem Nutzer einen sicheren Weg. Zielgruppe Für Rechtsanwaltschaft, Justiziariate, Richterschaft, Rechtspflege, Wirtschaftsprüfung, Steuerberatung, Unternehmensberatung, Mitarbeitende von Banken, GmbH-Geschäftsführung, Aufsichtsratsmitglieder. , Tagfahrleuchten > Beleuchtung , Auflage: 24. Auflage, Erscheinungsjahr: 20241222, Titel der Reihe: Beck Kurzkommentare#20#, Bearbeitung: Beurskens, Michael~Kersting, Christian~Noack, Ulrich, Edition: NED, Auflage: 24024, Auflage/Ausgabe: 24. Auflage, Seitenzahl/Blattzahl: 2500, Keyword: Abwicklung; Anfechtung; Anstellungsvertrag; Baumbach; Bilanzrichtlinie; Bilanzrichtlinieumsetzungsgesetz; Geschäftsführer; Gesellschafterbeschlüsse; GmbHG; GmbHKonzernrecht; Hueck; Insolvenz; Konzernrecht; MoMiG; Niederlassungsfreiheit; Umsetzungsgesetz; Verjährung, Fachschema: Gesellschaft (des bürgerlichen Rechts) / GmbH~GmbH~Gesellschaftsrecht, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 2447 Blätter, Länge: 194, Breite: 128, Höhe: 65, Gewicht: 1286, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist UST Vorauszahlung Betriebsausgabe?
Ist UST Vorauszahlung Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. der Art des Unternehmens und der Verwendung der Umsatzsteuervorauszahlung. Im Allgemeinen kann die Umsatzsteuervorauszahlung als Betriebsausgabe geltend gemacht werden, da sie zu den laufenden Kosten des Unternehmens gehört. Es ist wichtig, die steuerlichen Vorschriften und Regelungen in Bezug auf Umsatzsteuervorauszahlungen zu beachten, um sicherzustellen, dass sie ordnungsgemäß behandelt werden. Es wird empfohlen, sich mit einem Steuerberater oder einer Steuerberaterin in Verbindung zu setzen, um eine genaue Einschätzung für das jeweilige Unternehmen zu erhalten. **
-
Was bedeutet UST optiert?
Was bedeutet UST optiert? UST optiert bedeutet, dass ein Unternehmen sich freiwillig dazu entschieden hat, Umsatzsteuer zu zahlen, obwohl es eigentlich von der Umsatzsteuer befreit wäre. Diese Entscheidung kann verschiedene Gründe haben, wie z.B. die Möglichkeit, Vorsteuerabzüge geltend zu machen oder die Vereinfachung der Buchhaltung. Unternehmen, die sich für die UST-Optierung entscheiden, müssen dies gegenüber dem Finanzamt erklären und können diese Entscheidung in der Regel nicht einfach wieder rückgängig machen. Es ist wichtig, die steuerlichen Auswirkungen der UST-Optierung sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen. **
-
Wer darf UST ausweisen?
UST (Umsatzsteuer) darf in Deutschland nur von Unternehmern ausgewiesen werden, die umsatzsteuerpflichtig sind. Das bedeutet, dass sie steuerpflichtige Umsätze tätigen und somit Umsatzsteuer an das Finanzamt abführen müssen. Privatpersonen oder nicht umsatzsteuerpflichtige Unternehmen dürfen keine Umsatzsteuer ausweisen. Die Umsatzsteuer wird auf den Rechnungen ausgewiesen, die an andere Unternehmen oder Privatpersonen ausgestellt werden, um transparent zu machen, wie hoch der Steueranteil am Gesamtbetrag ist. Die korrekte Ausweisung der Umsatzsteuer ist gesetzlich vorgeschrieben und dient der ordnungsgemäßen Abrechnung mit dem Finanzamt. **
-
Wer muss UST abführen?
Wer muss UST abführen? Die Umsatzsteuer (UST) muss von Unternehmen abgeführt werden, die steuerpflichtige Umsätze erzielen. Das bedeutet, dass Unternehmen, die Waren oder Dienstleistungen verkaufen, in der Regel UST abführen müssen. Die Höhe der UST hängt vom jeweiligen Umsatzsteuersatz und dem Umsatz des Unternehmens ab. Es ist wichtig, dass Unternehmen die UST korrekt berechnen und an das Finanzamt abführen, um rechtliche Konsequenzen zu vermeiden. Unternehmen sollten sich daher mit den steuerlichen Vorschriften vertraut machen und gegebenenfalls einen Steuerberater hinzuziehen, um sicherzustellen, dass sie alle gesetzlichen Anforderungen erfüllen. **
Ähnliche Suchbegriffe für Ust
-
CoreParts UST-P1-LAMP (UST-P1), BeamerlampeLeuchtet dein Beamer nur noch halb so hell wie zu Beginn? Dann wird es Zeit für einen Lampenwechsel. Bestelle hier die passende UHP-Lampe und lass deinen Projektor wieder in alter Frische erstrahlen.175,65 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Victron SolarSense 750 - 0% MwST. (Angebot gemäß §12 USt Gesetz.)Der SolarSense 750 ist ein innovatives, vollständig autarkes Funkgerät, das zur Optimierung der PV Überwachung des Zustands Ihrer Photovoltaikanlage entwickelt wurde. Maximieren Sie Ihr PV -Leistungspotenzial In netzunabhängigen oder netzgebundenen Systemen geht überschüssige PV -Energie häufig verloren, wenn die Batterien vollständig geladen sind. Anstatt diese Energie ungenutzt zu lassen, kann sie zur Versorgung zusätzlicher Lasten wie Wassererhitzern oder Haushaltsgeräten umgeleitet werden, wodurch sich der spätere Bedarf an Batterien verringert. Der SolarSense 750 liefert präzise Echtzeitdaten zur verfügbaren Solarenergie und ermöglicht es Benutzern oder Automatisierungssystemen, den Energieverbrauch effizient zu verwalten und die Leistung ihrer PV -Anlagen zu maximieren. Optimierung der PV-Modulkonfiguration Der SolarSense 750 kann als Pilotgerät fungieren und Ihnen dabei...73,03 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
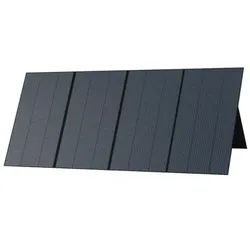
Bluetti PV350 faltbares Solarmodul - 0% MwST. (Angebot gemäß §12 USt Gesetz.)Das PV350 Solarpanel von Bluetti ist ein faltbares und tragbares 350W Solarmodul und die perfekte Ergänzung zu den Bluetti Powerstations. Das Gewicht von nur 13,9 kg und das praktikable Design machen es zum idealen Begleiter für Outdoor-Abenteurer. Umfangreiche Einsatzmöglichkeiten: hervorragend einsetzbar im Camping Bereich, bei Expeditionen oder Kletter-Touren für Fahrzeuge und Boote ohne feste Solarinstallation und zahlreichen anderen Anwendungen in unterschiedlichsten Bereichen Technische Daten des Bluetti PV350 Solarmoduls Nennleistung: 350Wp Anzahl Seiten: 4 x 87,5Wp Modulspannung (Vmp): 37,5V Max. Ladestrom (Imp): 9,2A Leerlaufspannung (Voc): 46,5V Kurzschlussstrom (Isc): 10,8A Abmessungen geschlossen: 905 x 613 x 65 mm Abmessungen offen ausgelegt: 2400 x 905 mm Umgebungstemperatur: -10°C - +65°C Zellwirksamkeit: 23,4% Gewicht: 13,9 kg ETFE-Beschichtung Lieferumfang: 1x...385,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
SUNBEAMsystem Tough+ 39W Flush - 0% MwST. (Angebot gemäß §12 USt Gesetz.)Flexible und begehbare Solarmodule von SUNBEAMsystem aus Schweden Der schwedische Solar-Spezialist SUNBEAMsystem entwickelt Solarmodule nach modernster Technik und mit vielfältigen Anwedungs-Möglichkeiten (an Bord, auf dem Caravan, etc.). Alle SUNBEAMsystem Module sind extrem dünn, biegsam und begehbar. Dank herausragender Energieausbeute eignen sie sich perfekt für autarke Energiegewinnung für unterwegs. Die neuste Generation besonders leistungsstarker und robuster Solarmodule SUNBEAMsystem Tough+ bestechen durch eine herausragende Leistung pro Flächeneinheit und extreme Langlebigkeit: - Nochmals +13% Leistung ggü. Tough Modulen - Flush 2.0 Kabel (noch flacher) - Begehbare, rutschfeste Oberfläche - Einfache Installation - 5 Jahre Garantie Die herausragende Leistungsabgabe wird von SUNBEAMsystems' Partner Sunpower sicher überwacht. Die Zellen in einem Tough + Panel haben eine...213,45 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist eine ust?
Eine USt ist die Abkürzung für Umsatzsteuer, die auf den Verkauf von Waren oder Dienstleistungen erhoben wird. Sie ist eine indirekte Steuer, die vom Endverbraucher bezahlt wird. Die Höhe der USt variiert je nach Land und kann als Prozentsatz des Verkaufspreises festgelegt werden. Unternehmen sind in der Regel verpflichtet, die USt an die Steuerbehörden abzuführen und regelmäßig Umsatzsteuervoranmeldungen einzureichen. Die USt dient dazu, Einnahmen für den Staat zu generieren und ist ein wichtiger Bestandteil des Steuersystems vieler Länder. **
-
Wer unterliegt der Ust?
Wer unterliegt der Umsatzsteuer (Ust.) hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Ort der Leistungserbringung, der Art der Leistung und dem Umsatzvolumen. In der Regel sind Unternehmen und Selbstständige, die steuerpflichtige Umsätze erzielen, umsatzsteuerpflichtig. Dazu gehören auch ausländische Unternehmen, die in Deutschland steuerbare Umsätze erzielen. Es gibt jedoch auch Ausnahmen und Sonderregelungen, je nach Branche und Tätigkeitsfeld. Generell gilt, dass alle Leistungen, die im Inland gegen Entgelt erbracht werden, der Umsatzsteuer unterliegen, es sei denn, es handelt sich um steuerfreie Umsätze. **
-
Wer muss UST zahlen?
Wer muss UST zahlen? Die Umsatzsteuer (UST) wird in der Regel von Unternehmen und Selbstständigen auf ihre Umsätze erhoben. Das bedeutet, dass Unternehmer, die Waren oder Dienstleistungen verkaufen, UST an das Finanzamt abführen müssen. Privatpersonen hingegen zahlen keine UST auf ihre Einkäufe, da sie nicht zum Vorsteuerabzug berechtigt sind. Die UST ist eine indirekte Steuer, die vom Endverbraucher getragen wird, da sie in den Verkaufspreis der Produkte eingerechnet wird. Unternehmen müssen die UST regelmäßig an das Finanzamt abführen und entsprechende UST-Abrechnungen erstellen. **
-
Wann wird UST abgebucht?
Die Umsatzsteuer (UST) wird in der Regel am Ende eines Abrechnungszeitraums abgebucht, der je nach Land und Unternehmen variieren kann. In den meisten Fällen erfolgt die Abbuchung monatlich oder quartalsweise. Die genauen Termine für die Abbuchung der Umsatzsteuer sind gesetzlich festgelegt und müssen eingehalten werden, um Strafen zu vermeiden. Es ist wichtig, die Umsatzsteuer rechtzeitig zu zahlen, um finanzielle Probleme zu vermeiden und die gesetzlichen Vorschriften einzuhalten. Unternehmen sollten daher ihre Umsatzsteuerzahlungen sorgfältig planen und sicherstellen, dass sie rechtzeitig erfolgen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.